


黄金重估,美债定价逻辑正在变化
全球资产定价的底层逻辑正在经受考验,一项传统避险资产正走出独立行情。当前10年期美债收益率站上5.25%,金价在经历六周回调后,依旧稳定在4000美元区间。按传统定价逻辑,这个组合不该存在。市场在听美债的话,而黄金的价格走势,正在宣告其定价基准发生迁移。
黄金拒服旧律
经典理论对黄金的定价逻辑清晰:实际利率是黄金的核心定价因子。利率上行,持有无息黄金的机会成本随之抬升,金价理应承压下行。2013年“削减恐慌”时期,这一逻辑得到充分验证,金价全年跌幅约28%,终结了黄金此前长达十二年的牛市。
本轮市场环境中,旧理论的解释力明显减弱。实际利率与美元指数同步走高,教科书里的每一个利空条件都已到位。金价确实跌了,连续六周下行,创下多年罕见的最长连跌。
但下跌的方式暴露了真相。六周的回调幅度相对2013年的持续下跌更为有限,而2013年,同样级别的利率冲击让黄金的下跌持续了两年。市场情绪在听美债的话,价格中枢却没有回到美债设定的坐标系。黄金象征性地跌了,却没有“认输”。
旧模型失灵
模型失灵的根源,是黄金的买方结构变了。
传统定价模型以投资性需求为主体:利率上行时,投机与投资资金撤离,带动金价下行。但过去几年,全球黄金市场出现了教科书没有预料的买家——各国央行。世界黄金协会数据显示,2026年第二季度,全球央行及其他官方机构净购入黄金289吨,同比增长62%,延续了近年罕见的高强度购金节奏——2022年曾创下半个多世纪以来的最高纪录。
市场分析普遍认为,转折点是乌克兰冲突与俄罗斯央行外汇储备被冻结。事件之后,新兴市场央行开始持续增持实物黄金——不是为了涨价,而是为了不依赖任何单一主权信用。世界黄金协会调查显示,近半数受访央行计划在未来一年继续增持。
当买入方从“利率敏感的对冲基金”变成“价格不敏感的储备管理者”,旧模型的失灵就有了答案:决定金价的变量,已经不是利率,而是信任。
央行用金投票
央行用行动说明了买金的理由。据世界黄金协会及中国官方相关表述,购金的主要动机是对冲地缘风险与实现储备多元化,价格并非首要考量——黄金不承载任何主权信用风险。
这一行为已经改变了全球储备资产的面貌。据欧洲央行统计口径,2025年底,黄金占全球央行储备资产约27%,而美国国债的占比则降至22%。中国央行已连续二十余个月增持黄金,储备规模创历史新高。
与此同时,美债的另一端在收缩。据美国财政部与美联储数据,外国官方机构在纽约联储托管的美债余额自2026年初以来持续收缩,一度触及2012年以来的最低水平。在美国国债的外国持有者结构中,官方投资者的占比已从五年前的大约六成降至四成出头。私人投资者仍在买入,官方储备管理者在退出——这不是散户的恐慌,而是全球储备体系管理者用真金白银做出的资产配置决策。
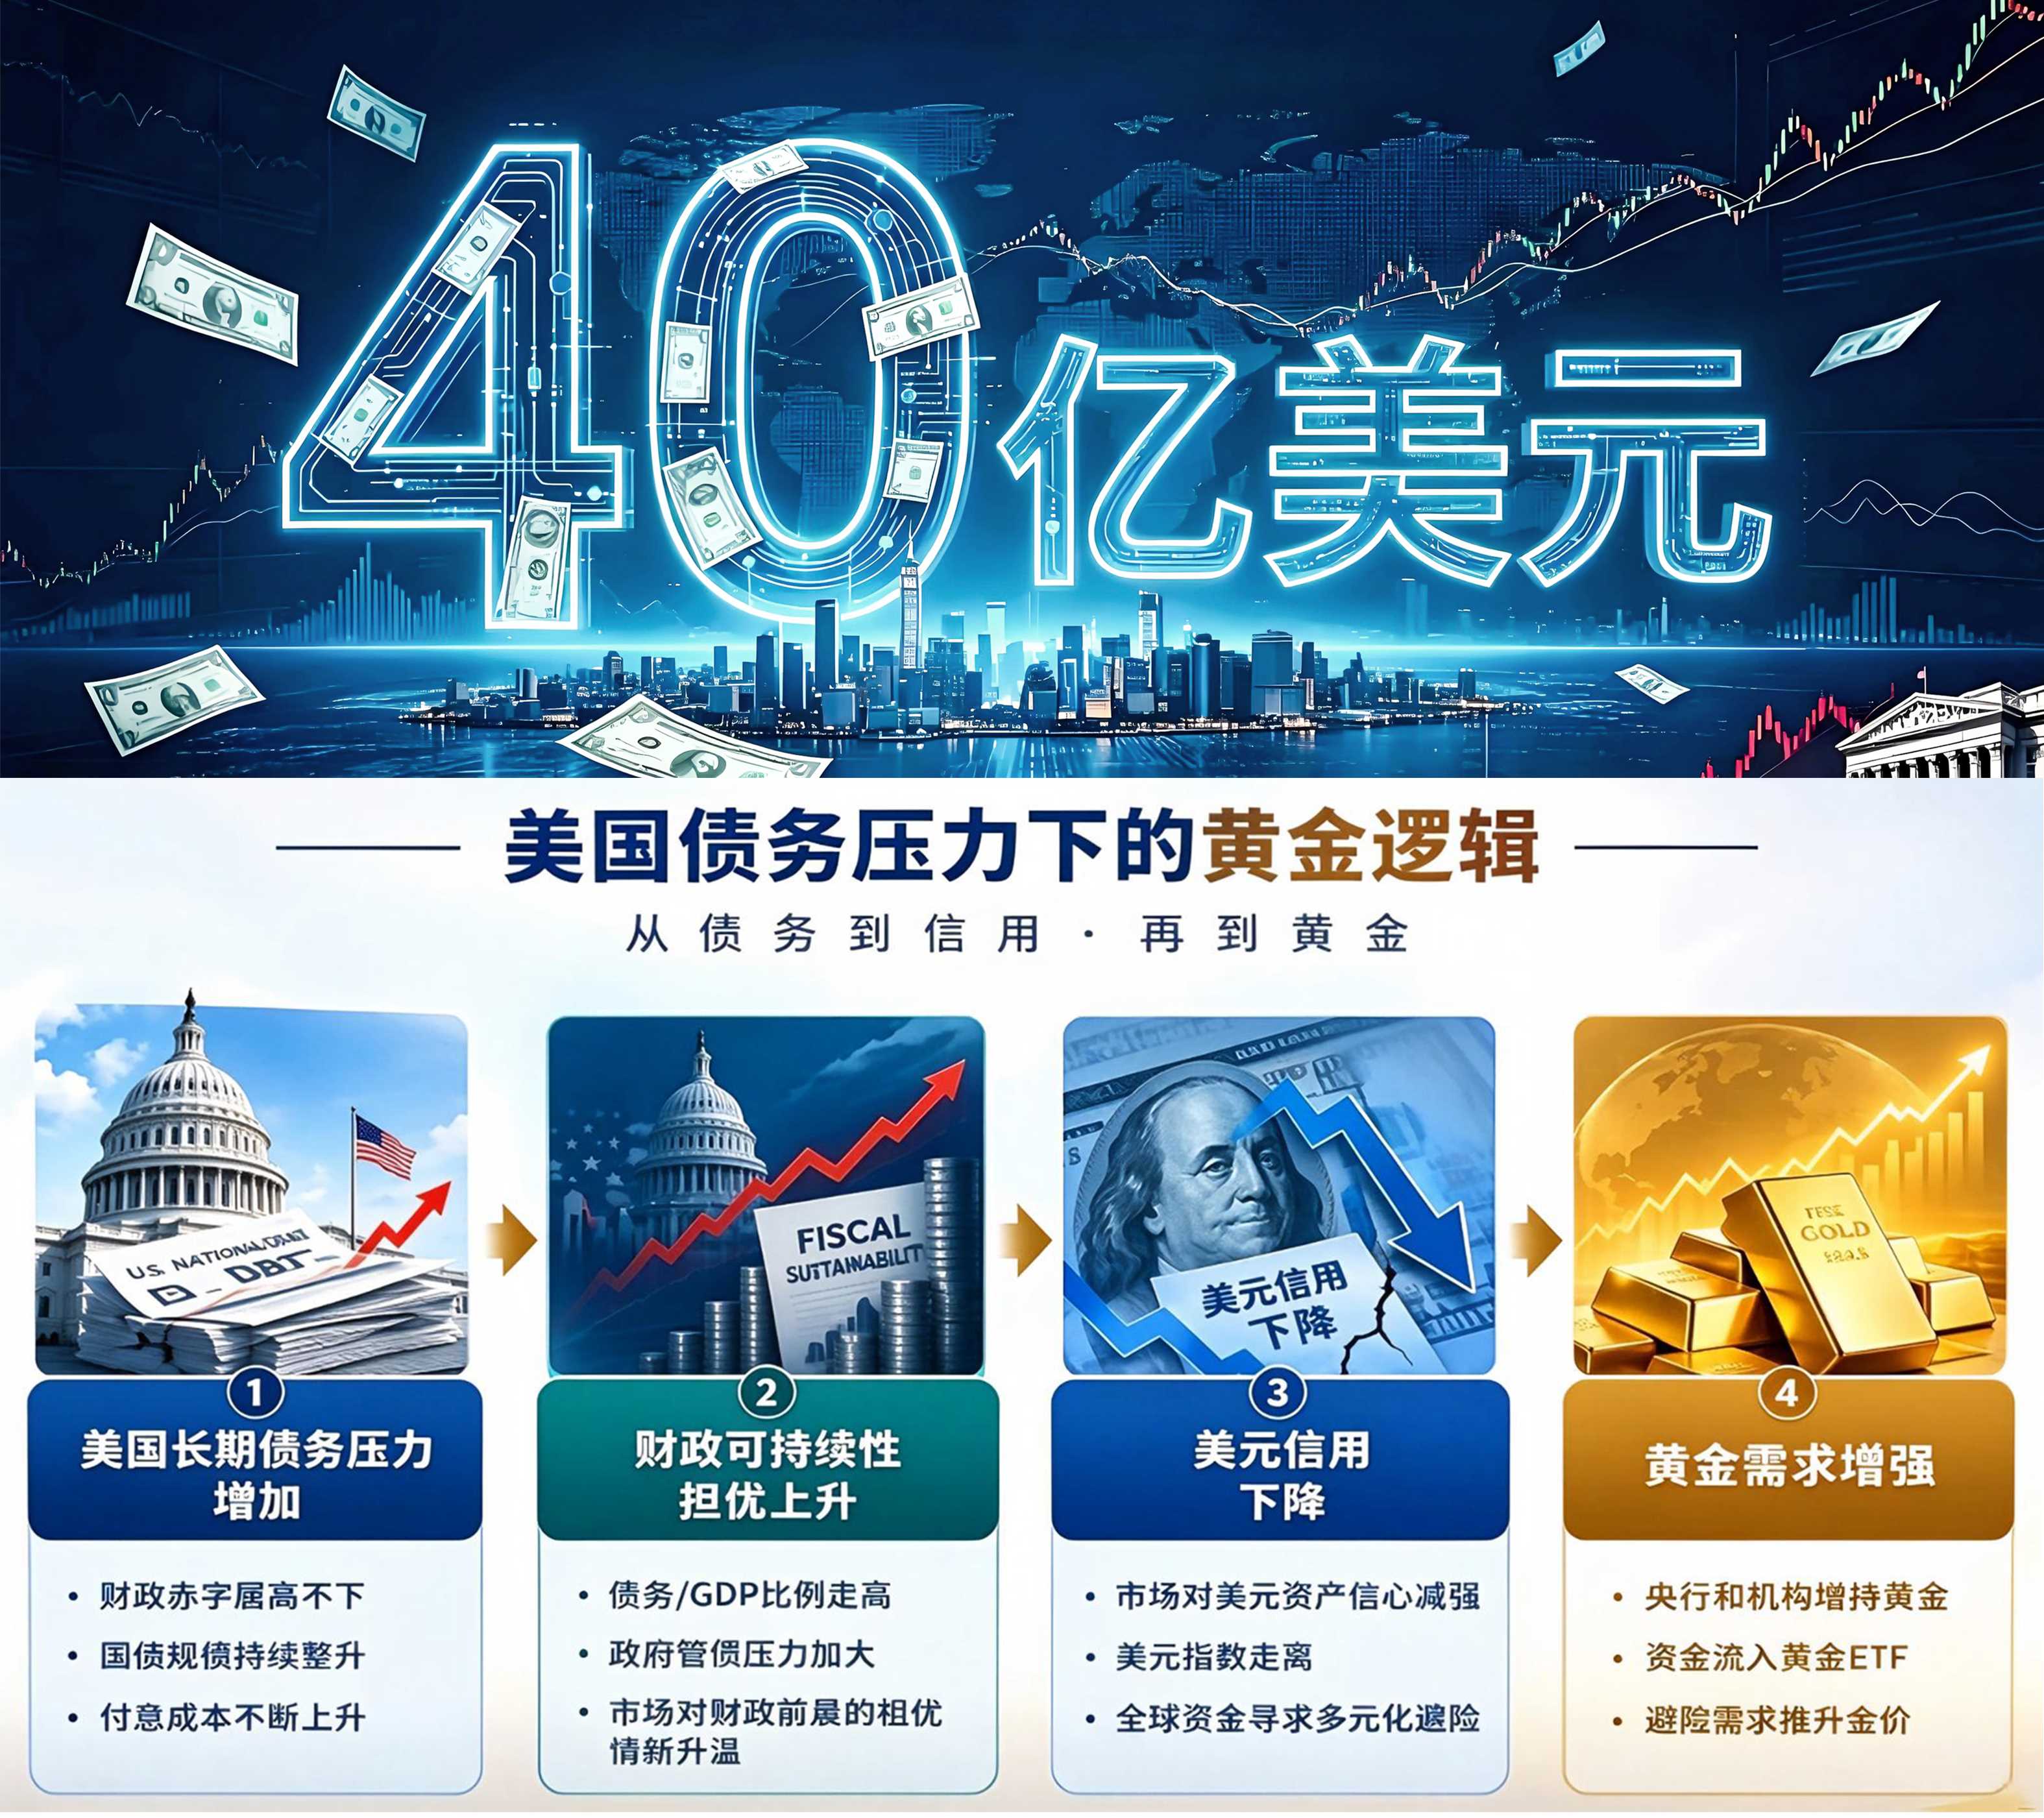
锚在松动
上述变化意味着,黄金定价基准正在从“美债实际收益率”切换为“央行储备行为”。金价回调,不代表它要回到旧坐标系;六连跌只是对新变量的短期修正,而不是对旧变量的回归。
美联储显然注意到了这种叙事。2026年9月初,美联储专门刊文解释“黄金为何并未真正超越美国国债成为全球最受欢迎的储备资产”,文章援引2025年末数据指出,外国官方持有的美债规模仍高达约3.9万亿美元。所谓“超越”很大程度上来自金价上涨带来的估值效应,而非央行行为的急转弯。外资总体也仍在净买入美债。
这些反驳并非没有道理:美债仍是全球最深、最流动、最可信赖的安全资产,美元体系远未崩塌。但值得玩味的是另一面——当美联储需要专门写一篇论文,来解释一件“并没有发生的事”时,这件事本身已经成为需要被认真对待的叙事。裂缝被官方承认需要解释,这正是裂缝扩大的标志。
5%的收益率,是市场为“美国财政信任”开出的价格。收益率越高,代表市场持有美债所需承担的信用溢价越高;信用溢价抬升,各国将重新评估储备资产的替代选项。
黄金走出独立行情,并非市场非理性,而是黄金的定价主体发生变化。5%的美债收益率,表面是美元定价权的巅峰;黄金拒绝回到旧坐标系,才是这个体系真正的裂缝。当各国央行用真金白银为“美元之外的安全”投票,美债收益率就不再只是美国经济的镜子,而是全世界对美国财政信任的标价——收益率越高,信任越贵;信任越贵,裂缝越难愈合。(作者:章家杰)


