


万米高空的低轨跃迁
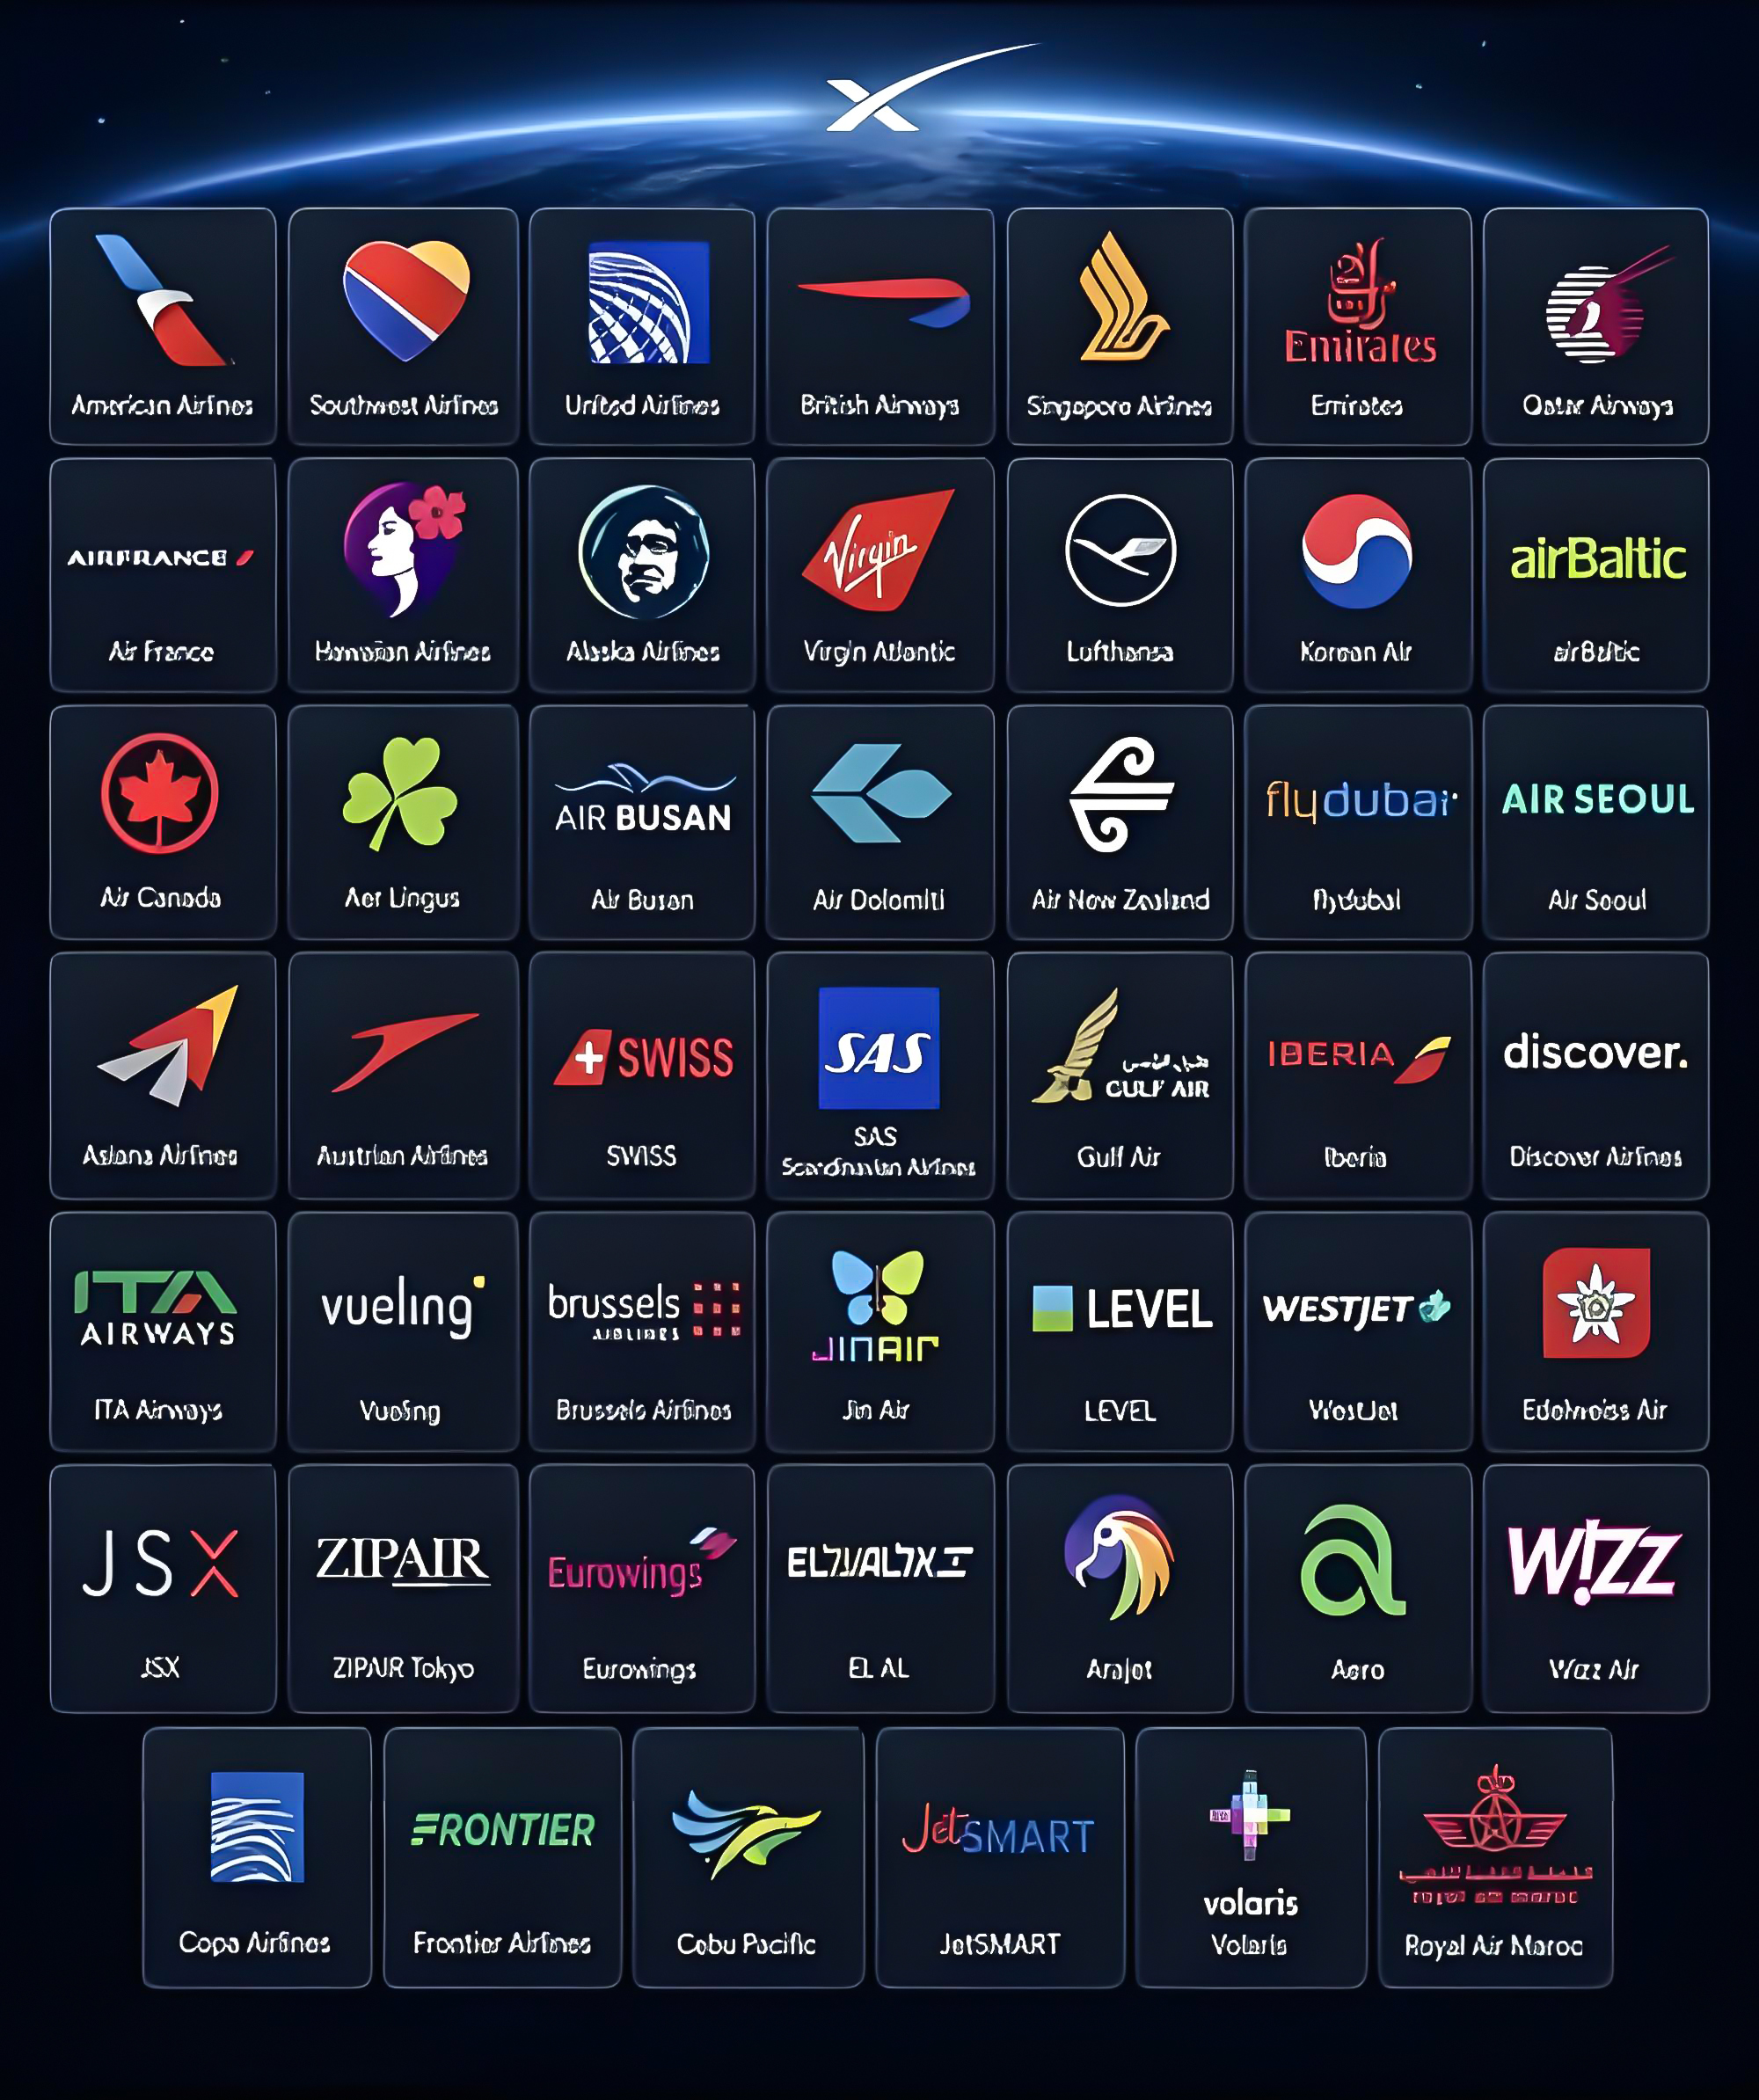
航空出行的数字化壁垒,正在被低轨卫星技术快速打破。2026年以来,全球民航机载网络赛道迎来集中落地潮。截至2026年8月,星链已与全球48家航司签约,覆盖超过7000架飞机。机上WiFi,正在从"聊胜于无"的付费附加品,变成航司争夺长途客源的标配武器。这场重塑民航数字生态的竞赛,核心壁垒不在于卫星组网的规模优势,而在于地面成本、频谱主权与全球监管体系的多重博弈。
免费的杠杆
星链在全球航司推行免费机载网络服务,并非行业让利,而是SpaceX精准的市场扩张策略——航空公司的机队,就是星链最好的展示厅。据行业媒体报道,与星链签约的航司几乎没有向旅客收费的余地,夏威夷航空方面曾透露,签约时星链提供的唯一选项就是免费,航司并无向旅客收费的权利。
体验的差距,是这步棋能走通的前提。传统高轨卫星网络网速仅维持在20至50Mbps,仅可满足基础网页浏览与邮件收发,无法支撑高清视频等高频使用场景。星链低轨星座把延迟压到20毫秒、网速提升到200—500Mbps级别,这是代际差异,不是渐进改良。当一家航司提供免费高速网络而竞争对手没有,乘客会用脚投票。
48家航司的签约名单,验证了这套逻辑。北美、中东、欧洲的头部航司集体排队改装,星链航空业务完成了从0到1的渗透。
但免费的背后,是长期隐性的成本压力。每架飞机要承担硬件投入与持续的服务月费(星链官方全球无限量套餐定价2万美元/月起步),机载天线还会带来额外燃油消耗。瑞安航空CEO奥利里就公开拒绝了星链——天线重量和阻力将带来约2%的燃油损耗。对于执飞平均1小时航程的廉航,乘客根本不会为"万米高空在线"买单。免费模式能否持续,取决于SpaceX愿意补贴到什么时候。这是悬在整个行业头上的问号。
信号过境 规则止步
越捷签下120架飞机,却绕不开一个现实:星链在中国、印度等关键市场缺乏落地许可,这些航线上的网络服务将出现断点。这不是技术问题,而是主权问题。
适航认证是另一道隐性门槛。即便卫星信号覆盖到位,飞机本身的适航认证未通过,一切归零。不同机型、不同司法辖区的认证节奏各不相同,构成一道分散而顽固的壁垒。
更根本的约束在频谱。低轨卫星的频谱与轨道属于全球公共资源,但航线飞越不同主权辖区,就要对应满足当地的通信监管规则。星链在北美、欧洲推进顺畅,在多个亚洲市场却仍面临落地障碍。一家航司要实现真正的全球无缝联网,依赖的不是星座建设进度,而是国际频谱治理的协调节奏。星链的"全球覆盖"叙事,在监管现实面前,被切割成一块块许可拼图。
谁缺席了这场竞速
当全球48家航司排队接入星链,中国民航机载互联网普及率仍明显低于欧美主要航空市场。八成以上国内航线由窄体机执飞,这些飞机绝大多数连WiFi天线都没有。
这不是"不愿跟",而是"不能跟"。星链因数据主权与监管无法进入中国市场;而即便国产方案落地,改装成本也足以劝退航司——业内测算,窄体机改装约200万元、宽体机约500万元,全机队改装是数十亿乃至上百亿的投入。
中国选择了另一条路。千帆星座按规划分三期推进:一期1296颗,2027年完成组网;2030年扩至超万星;终态规划超1.5万颗,融入6G生态。若进度顺利,国内航司未来三到五年内有望用上自研低轨卫星WiFi。东航已经迈出半步——2026年起,其宽体机执飞的国内、全球航线分舱位提供免费WiFi。第一步有了,但与星链的差距仍然显著。
空中互联网走向多极
星链并非唯一玩家。OneWeb的已有超 600 架飞机搭载低轨互联;日航签约 40 余架宽体机 LEO/GEO 混合方案。Amazon Leo 2026 年发布千兆级航空天线,签约达美、捷蓝;达美首批 500 架飞机 2028 年起改造,捷蓝预计 2027 年上线。
这是一场不会赢家通吃的竞赛。星链主导北美、欧洲、中东,千帆星座在中国市场建立独立生态,OneWeb在欧洲航司中深耕,亚马逊从美国本土切入。不同监管体系之下,将各自形成区域性的空中网络生态。未来旅客的机载网络体验,将因航线空域、航司属地的不同呈现分层特征。
机载WiFi的普及,表面是技术驱动的体验升级,内核是卫星星座、航司成本与频谱主权三方力量的持续博弈。星链凭借低轨技术优势和"免费换市场"的策略,两年内完成了从边缘产品到行业标配的跨越。但它能否从"覆盖"走向"垄断",取决于两个变量:SpaceX是否愿意持续承担补贴成本,各国监管体系是否愿意把空域通信的钥匙交给一家美国公司。中国用千帆星座给出了否定的答案。当空中网络的竞赛进入下半场,决定胜负的不再是卫星数量,而是谁能在一个碎片化的监管世界里,搭建起最多航司愿意信任的连接网络。(作者:刘恒)


