


2纳米制程之外,新加坡另开一局
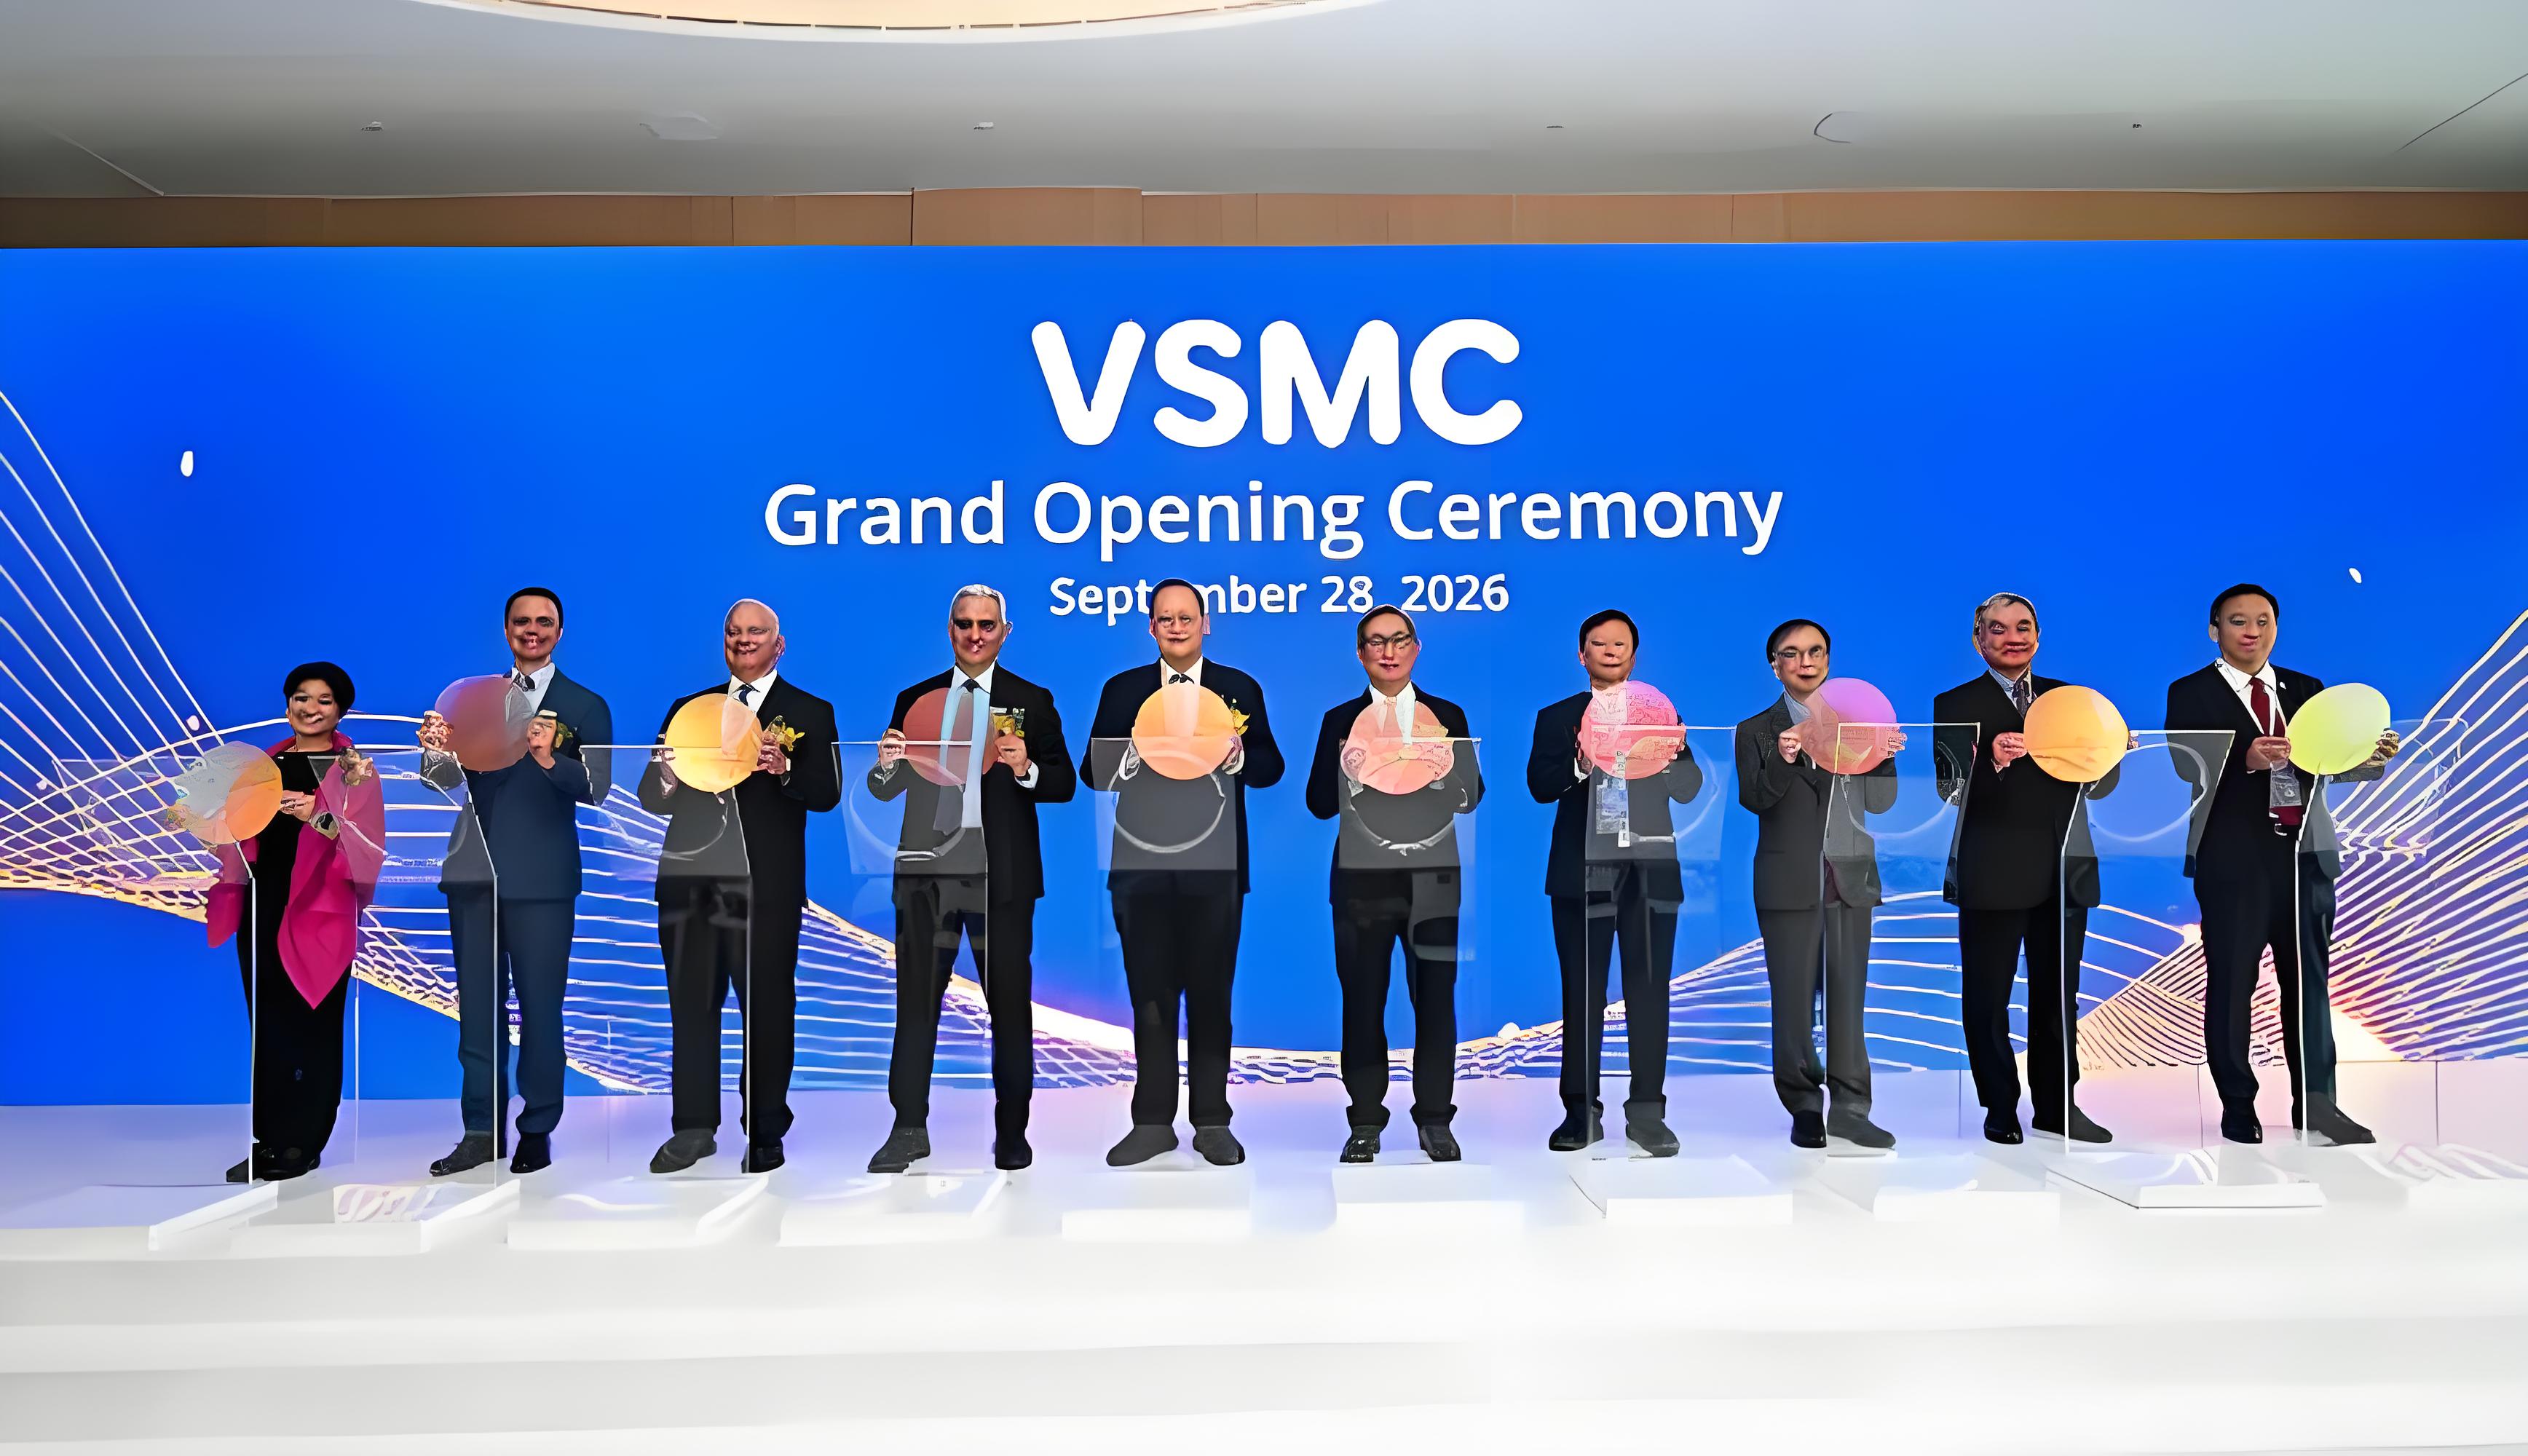
当全球半导体产业扎堆竞速先进制程、比拼纳米级技术迭代时,被长期低估的成熟制程正悄然迎来价值重估,成为地缘供应链博弈的新核心赛道。9月28日,新加坡淡滨尼,VSMC十二英寸晶圆厂正式举行启用仪式。这项总投资67亿美元的项目,满产后每月可产出4.4万片晶圆,一期产能已获得主要客户长期订单支持。。据《中国时报》报道,在项目落成仪式上,世界先进管理层坦言市场需求远超预期,认为项目规划阶段本可进一步扩容;恩智浦则指出,全球芯片短缺的过往教训,令供应链地域分散化成为本次合作的核心出发点。
这座重金兴建的工厂,主力工艺落在40—130纳米,与全球正拼得火热的2纳米、3纳米尖端赛道保持着清醒的距离。它生产的也远不止汽车芯片,其成熟制程能力也有望服务包括先进封装在内的新兴需求。成熟制程,正在这场技术与地缘交织的产业变局里,被重新估价。
一座厂 三方各有算盘
全球汽车产业都曾被芯片短缺击中,但最终把一座全新定位的成熟制程合资大厂落到本国土地上的,却是新加坡。这个“为什么是这里”的答案,要从三方主体的现实诉求里找。
世界先进需要跳出中国台湾地区。作为成熟制程代工厂,它长期依赖本土产能,但地缘风险与客户分散供应链的诉求,让它必须跨出去寻找第二落点。恩智浦更需要一个答案。它是上一轮汽车缺芯风暴的亲历者,那场危机让整车厂和芯片厂都明白,产能不能系于单一地区,一处地缘中立、长期可控的制造据点,价值不亚于一条新产线。
相比之下,日韩台各有羁绊。韩国的半导体资源优先倾斜存储与先进逻辑,本土成熟产能服务于自家巨头体系,抽不出身去建一座面向第三方的大厂。日本产业配套存在短板,综合建厂成本偏高,跨境合资的意愿与效率都打了折扣。中国台湾地区虽然拥有最完整的代工生态,但土地紧张、企业外迁意愿上升,本土扩产更多服务于存量客户,而非新建合资据点。
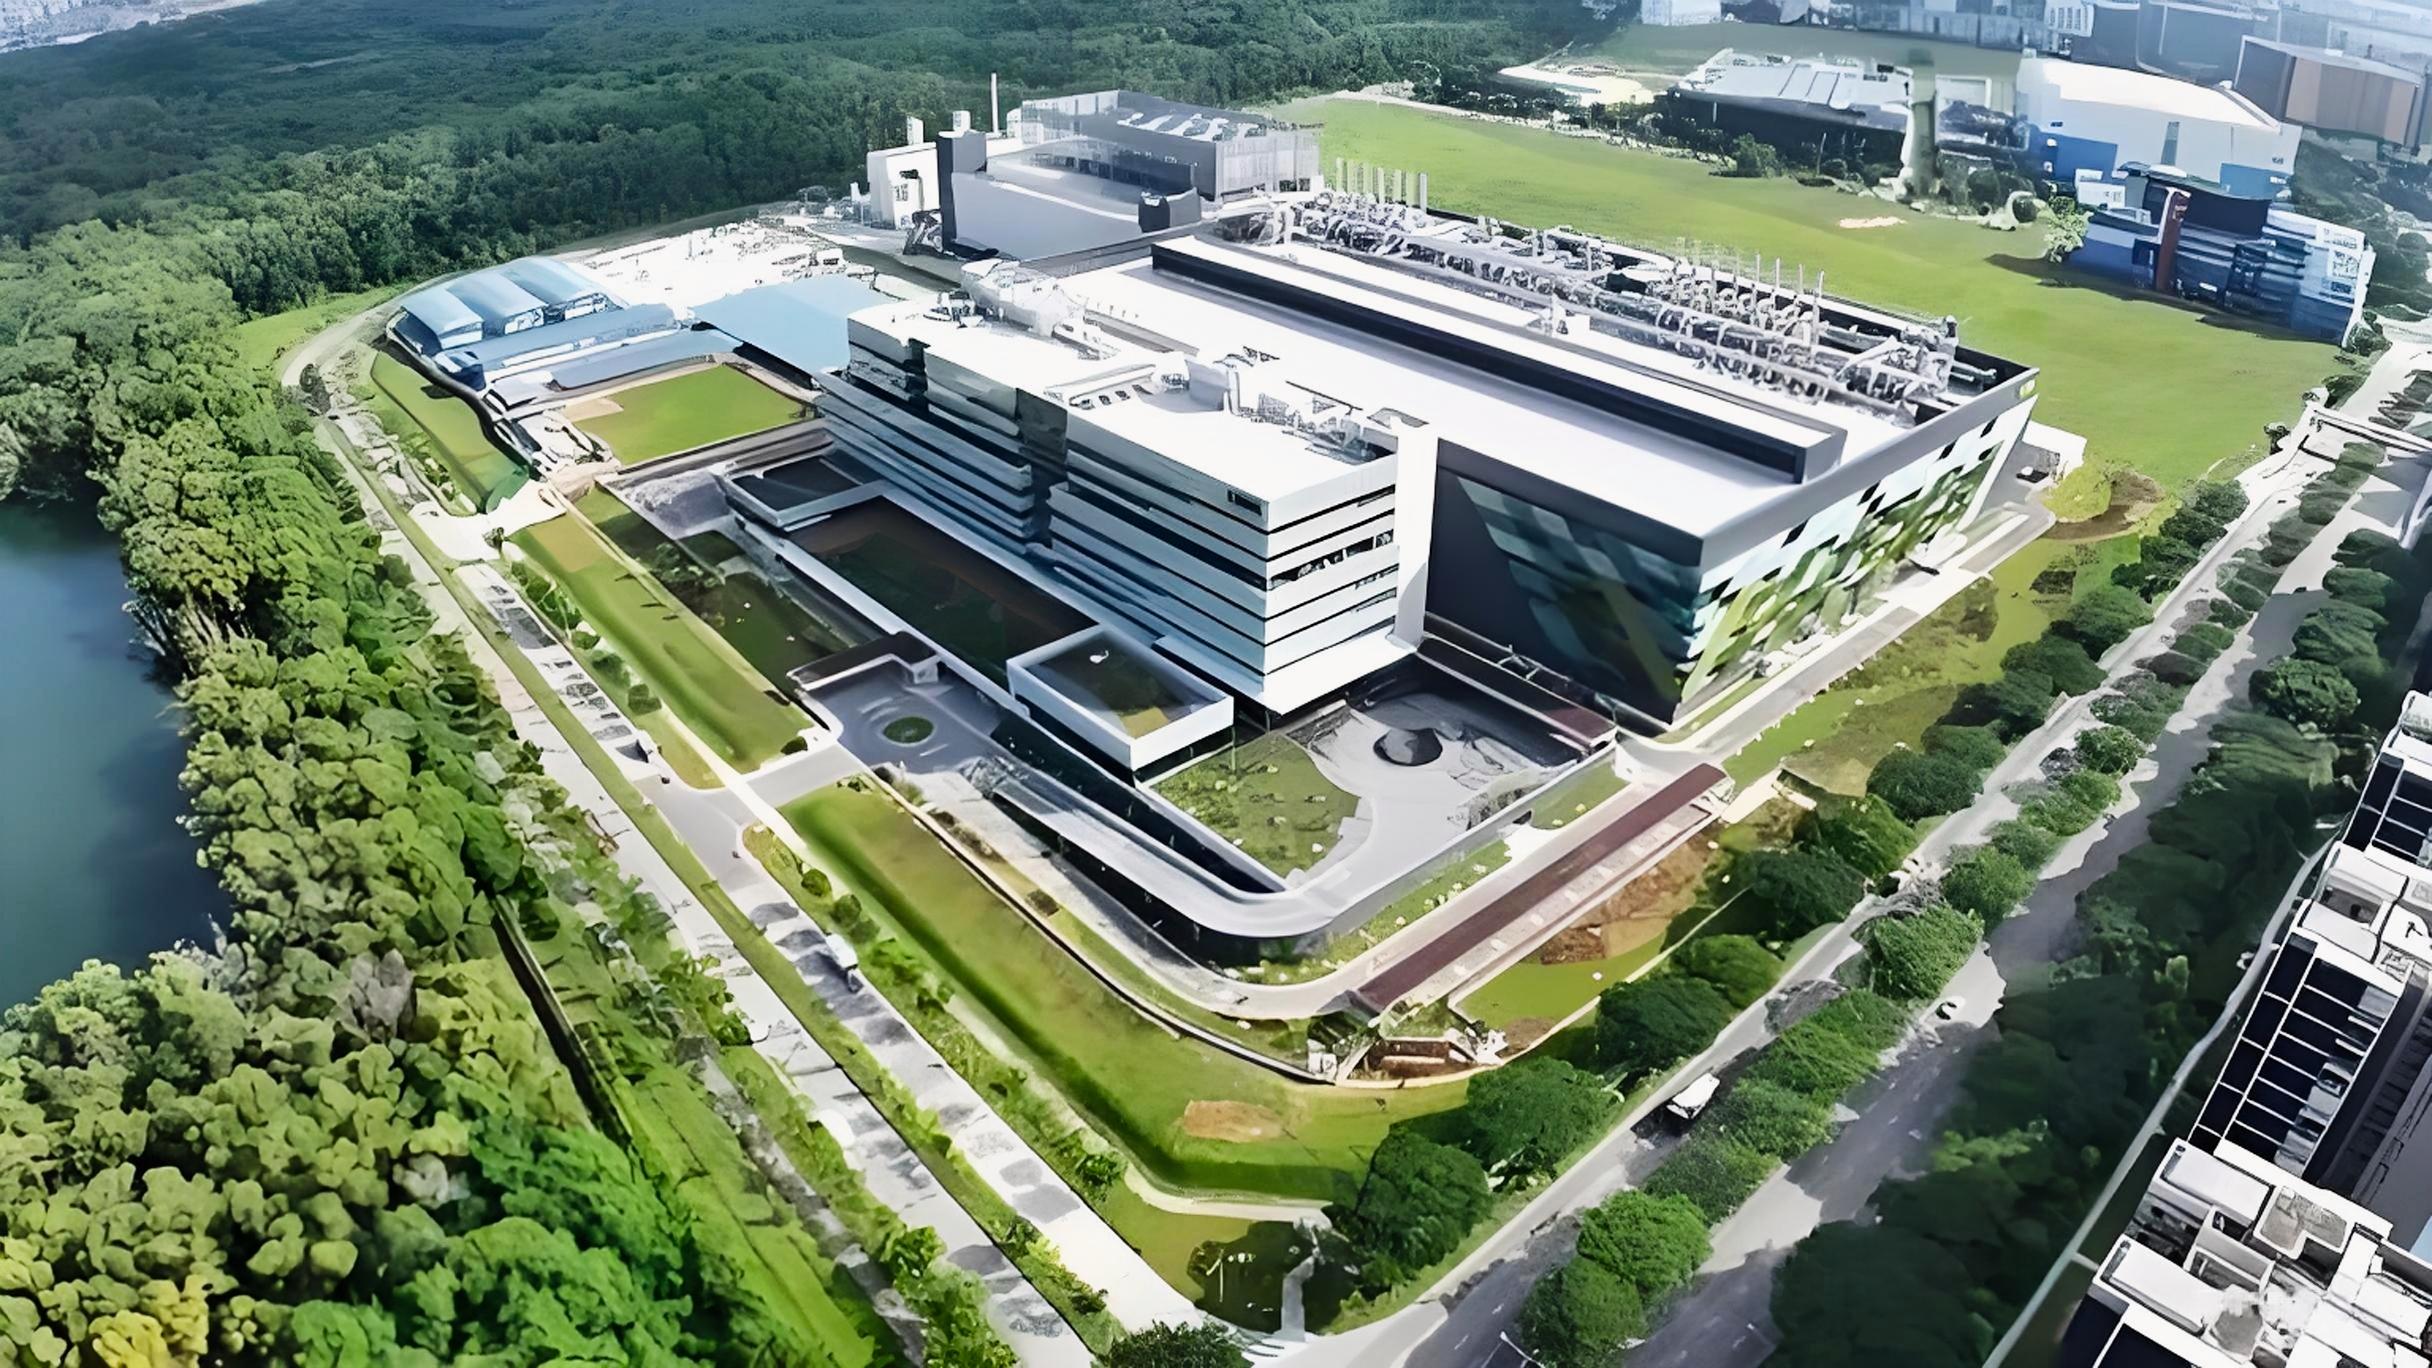
新加坡则凑齐了其余条件:中立的区位、数十年沉淀的半导体集群、政府明确的产业支持,以及跨国企业长期建立的信任基础。三方需求在此交汇,一座工厂才有了落地的土壤。这次投资的核心动因,是地理韧性,而非简单的产能扩张。
旧制程搭上AI快车
外界容易把VSMC简单理解成一座汽车芯片代工厂。这个印象只对了一半。
产线在制造车规模拟芯片的同时,还生产硅中介层——这是台积电CoWoS先进封装的关键物料。AI算力爆发推高CoWoS产能至紧张状态,硅中介层随之成为紧俏物资,而它恰恰依托成熟制程完成制造。这就串起一条隐秘的产业链:AI时代的算力需求,正反过来为“落后”的成熟制程制造新的增量。
两股需求在此叠加。一边是汽车电动化、工业智能化对模拟、功率器件的长期拉动,一边是AI先进封装对硅中介层的急切索取。正因如此,一期产能才会在量产前就被锁死,也正因如此,世界先进管理层才会感叹当初该一口气多建几座厂。
成熟制程不等于低端工艺。它同时支撑着实体工业的底盘,与AI高端算力的配套,两条产业脉络都攥在它手里。
东南亚的分工暗战
VSMC的落地,让东南亚半导体产业的内部格局进一步清晰化。
新加坡聚焦高附加值的晶圆制造与跨国企业区域总部;马来西亚长期深耕封测环节;越南更多承接组装类制造。一套“新加坡做高端制造与决策、周边承接劳动密集环节”的分工正在成型,各国的产业定位不再同质化内卷。
但外部竞争压力同步上升。美国、欧洲通过芯片相关法案扶持本土车规模拟产线,希望把关键产能留在境内;中国台湾地区与中国大陆也持续加码模拟、功率器件产能,未来将形成正面竞争。供应链多元化并不等于各国完成全链条自给自足——VSMC本身就是跨国协作的产物,工艺、资本、订单来自不同市场,全球半导体产业依旧深度联结。
高光藏短板
市场的热情给了VSMC高光开局,但现实约束从未消失。
成本是第一道坎。新加坡的土地、人力成本居于高位,工厂只能深耕高附加值产品——车规芯片、工控器件、硅中介层,大批量廉价消费类芯片在此不具备经济性,产品结构被天然限定。技术迭代的压力紧随其后:模拟、功率器件、中介层工艺都在演进,若产线更新节奏滞后,现有产能会逐渐失去竞争力。行业周期的风险同样真实:汽车市场与AI算力需求都具波动性,长期客户订单并非铁板一块。
最现实的桎梏是土地。即便订单持续火热,新加坡本土工业用地供给有限,天然限制产线的无限制扩张。高光与约束并存,正是这座工厂当下的真实处境。
成熟制程正在从成本中心转变为战略资产,这是VSMC给出的最直接的产业注脚。凭借这个项目,新加坡已经成为全球半导体供应链中难以绕过的区域支点。但这并不意味着它可以高枕无忧——高昂的运营成本、全球多地的产能建设、行业周期的反复波动,都是悬在头顶的变量。全球半导体供应链的均衡,从来不是单一地区的独角戏,而是不同经济体依托各自比较优势完成的分工博弈。新加坡的这次落子,只是这场博弈里的一枚关键棋子,而非终局。(文:郑轩)


