


钱都来了,新加坡股市为何不热?
凭借稳定的法治体系与开放的金融政策,新加坡集聚了全球海量财富,家族办公室与跨境资本持续涌入,已然成为世界级财富管理枢纽。但市场资金源源不断落户新加坡,本土股市却长期成交低迷、热度不足。即便 2025 年 IPO 回暖、改革密集落地,“钱多、股不热” 的割裂格局依旧存在。
功能割裂
新加坡金融体系拥有两套完全独立的资本功能,二者发展失衡,是股市热度不足的根源。其一为全球财富托管能力,依托低风险环境、完善跨境金融服务,各地资本将新加坡作为资产 “中转站” 与安全保险箱,资金在此完成归集、调配,投向美股、全球债券、海外私募等各类海外资产;其二是本土股权融资功能,依靠股市吸纳资金,滋养本土企业、兑现产业成长价值,这一板块发展明显滞后。
新加坡如同一个国际资本港口,巨量资金船只停靠港区托管资产,却极少在本地市场完成投资卸货。财富管理依靠制度信誉即可成型,而股票市场需要投资者愿意承担风险、相信本土企业增长潜力。纽交所、纳斯达克的吸引力,根源在于源源不断的创新企业,持续输出高增长叙事;新加坡的核心优势是资金安全感,却难以说服资本长期押注本土成长标的。
归根结底,新加坡从不缺过境与存放的资本,真正稀缺的是留住资金、陪伴本土企业长期成长的核心吸引力。安全的资本保险箱,无法直接等同于活跃的股权投资沃土。
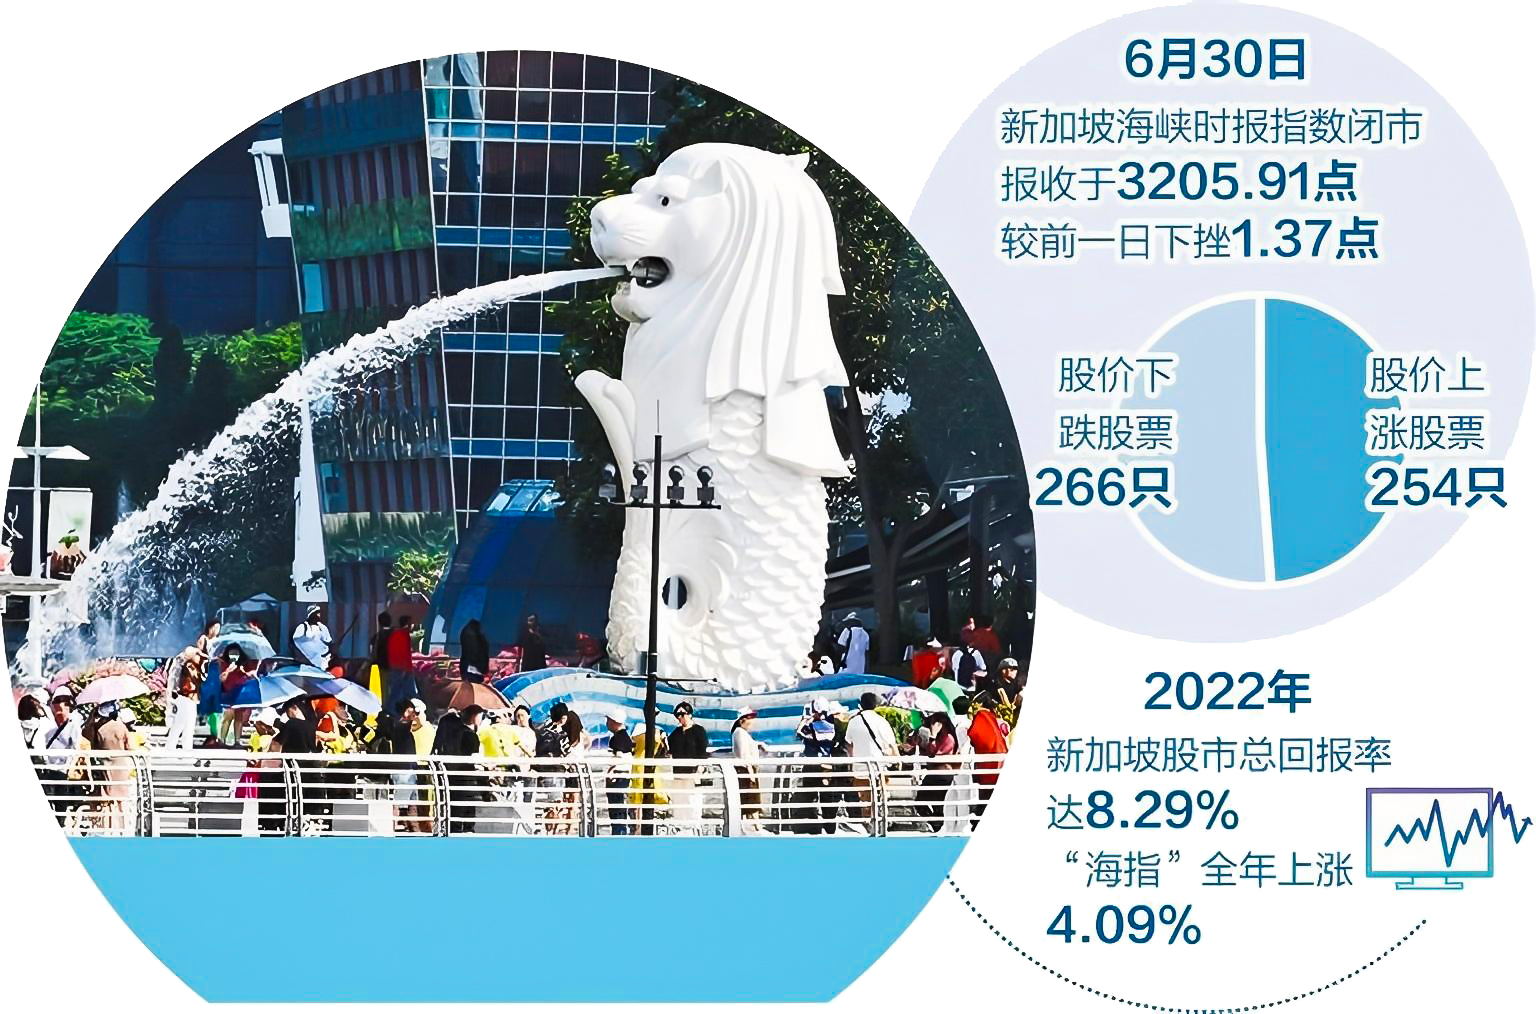
循环桎梏
新加坡股市活跃度低迷,是一套互相牵制、难以打破的闭环,并非单一群体的问题。从市场结构来看,场内标的以银行、REITs、成熟传统企业为主,现金流稳定、分红稳健,适配保守型资金,却缺少科技、创新产业带来的高成长预期。成长企业供给不足,市场话题单一,中小上市公司缺乏机构研究覆盖,日常成交量持续走低。
流动性不足直接压制企业估值,形成负面循环。对具备出海潜力的新兴公司而言,纳斯达克等海外市场拥有更密集的同类企业、更庞大的全球投资者群体、更高流动性,即便企业扎根新加坡,也会优先选择境外上市。
普通居民投资偏好同样加剧市场格局固化,民众更青睐储蓄、保险、房产等低波动品类,参与股市的门槛与意愿偏低。资本市场的良性循环,需要企业、机构分析师、散户同步参与,当下各方普遍处于观望状态。新加坡股市亟待破解的难题,从来不是募集一笔短期资金,而是搭建企业愿意上市、资金愿意长期持有的完整生态。
制度松绑
为激活市场,新加坡金管局联合新交所推动监管由 “严进严管” 转向 “宽进优管”,落实一系列资本市场改革。新政转向以披露为本的监管模式,精简上市披露要求、下调主板上市盈利门槛、优化监管机制,拓宽企业上市通道;配套 50 亿新元证券市场发展计划、扩容 GEMS 津贴及税收优惠,兼顾引企业上市、吸引资金入市两大方向。但政策松绑仅创造外部条件,双重上市存在流动性外流风险,若本土市场无法持续培育创新企业、夯实流动性,难以依靠政策实现股市长期内生复苏。
相关改革意在补齐新交所短板,吸引东南亚科创企业、中概股前来挂牌,冲刺 “亚洲纳斯达克” 目标。但制度红利仅是外部条件,双重上市带来的流动性分流难题依旧存在。若本地市场无法形成持续的创新企业供给、充足的交易流动性,单纯依靠政策松绑,难以实现股市长期内生复苏。
走过六十余年发展,新加坡凭借稳健制度与全球化优势坐稳全球财富管理枢纽地位,擅长为全球资本提供安全托管与跨境调配服务,却始终未能解决资金“只过境、不落地”的核心问题。尽管新一轮资本市场改革持续松绑政策、引流资金、放宽上市条件,短期提振了IPO热度与市场营收,但仅靠政策红利无法破解本土创新企业稀缺、股市流动性薄弱、投资生态固化的深层桎梏。未来新加坡股市的真正复兴,关键在于打破金融功能割裂,让海量存量资本从“财富保险箱”转向“产业助推器”,培育可持续的上市企业梯队,形成企业上市、资金投资、民众共享红利的资本市场良性循环。(文:吴俊豪)
图片来源于网络、AI生成(如有侵权请及时联系删除)


