


六十年霸权落幕:曼谷车市的油电生死迭代
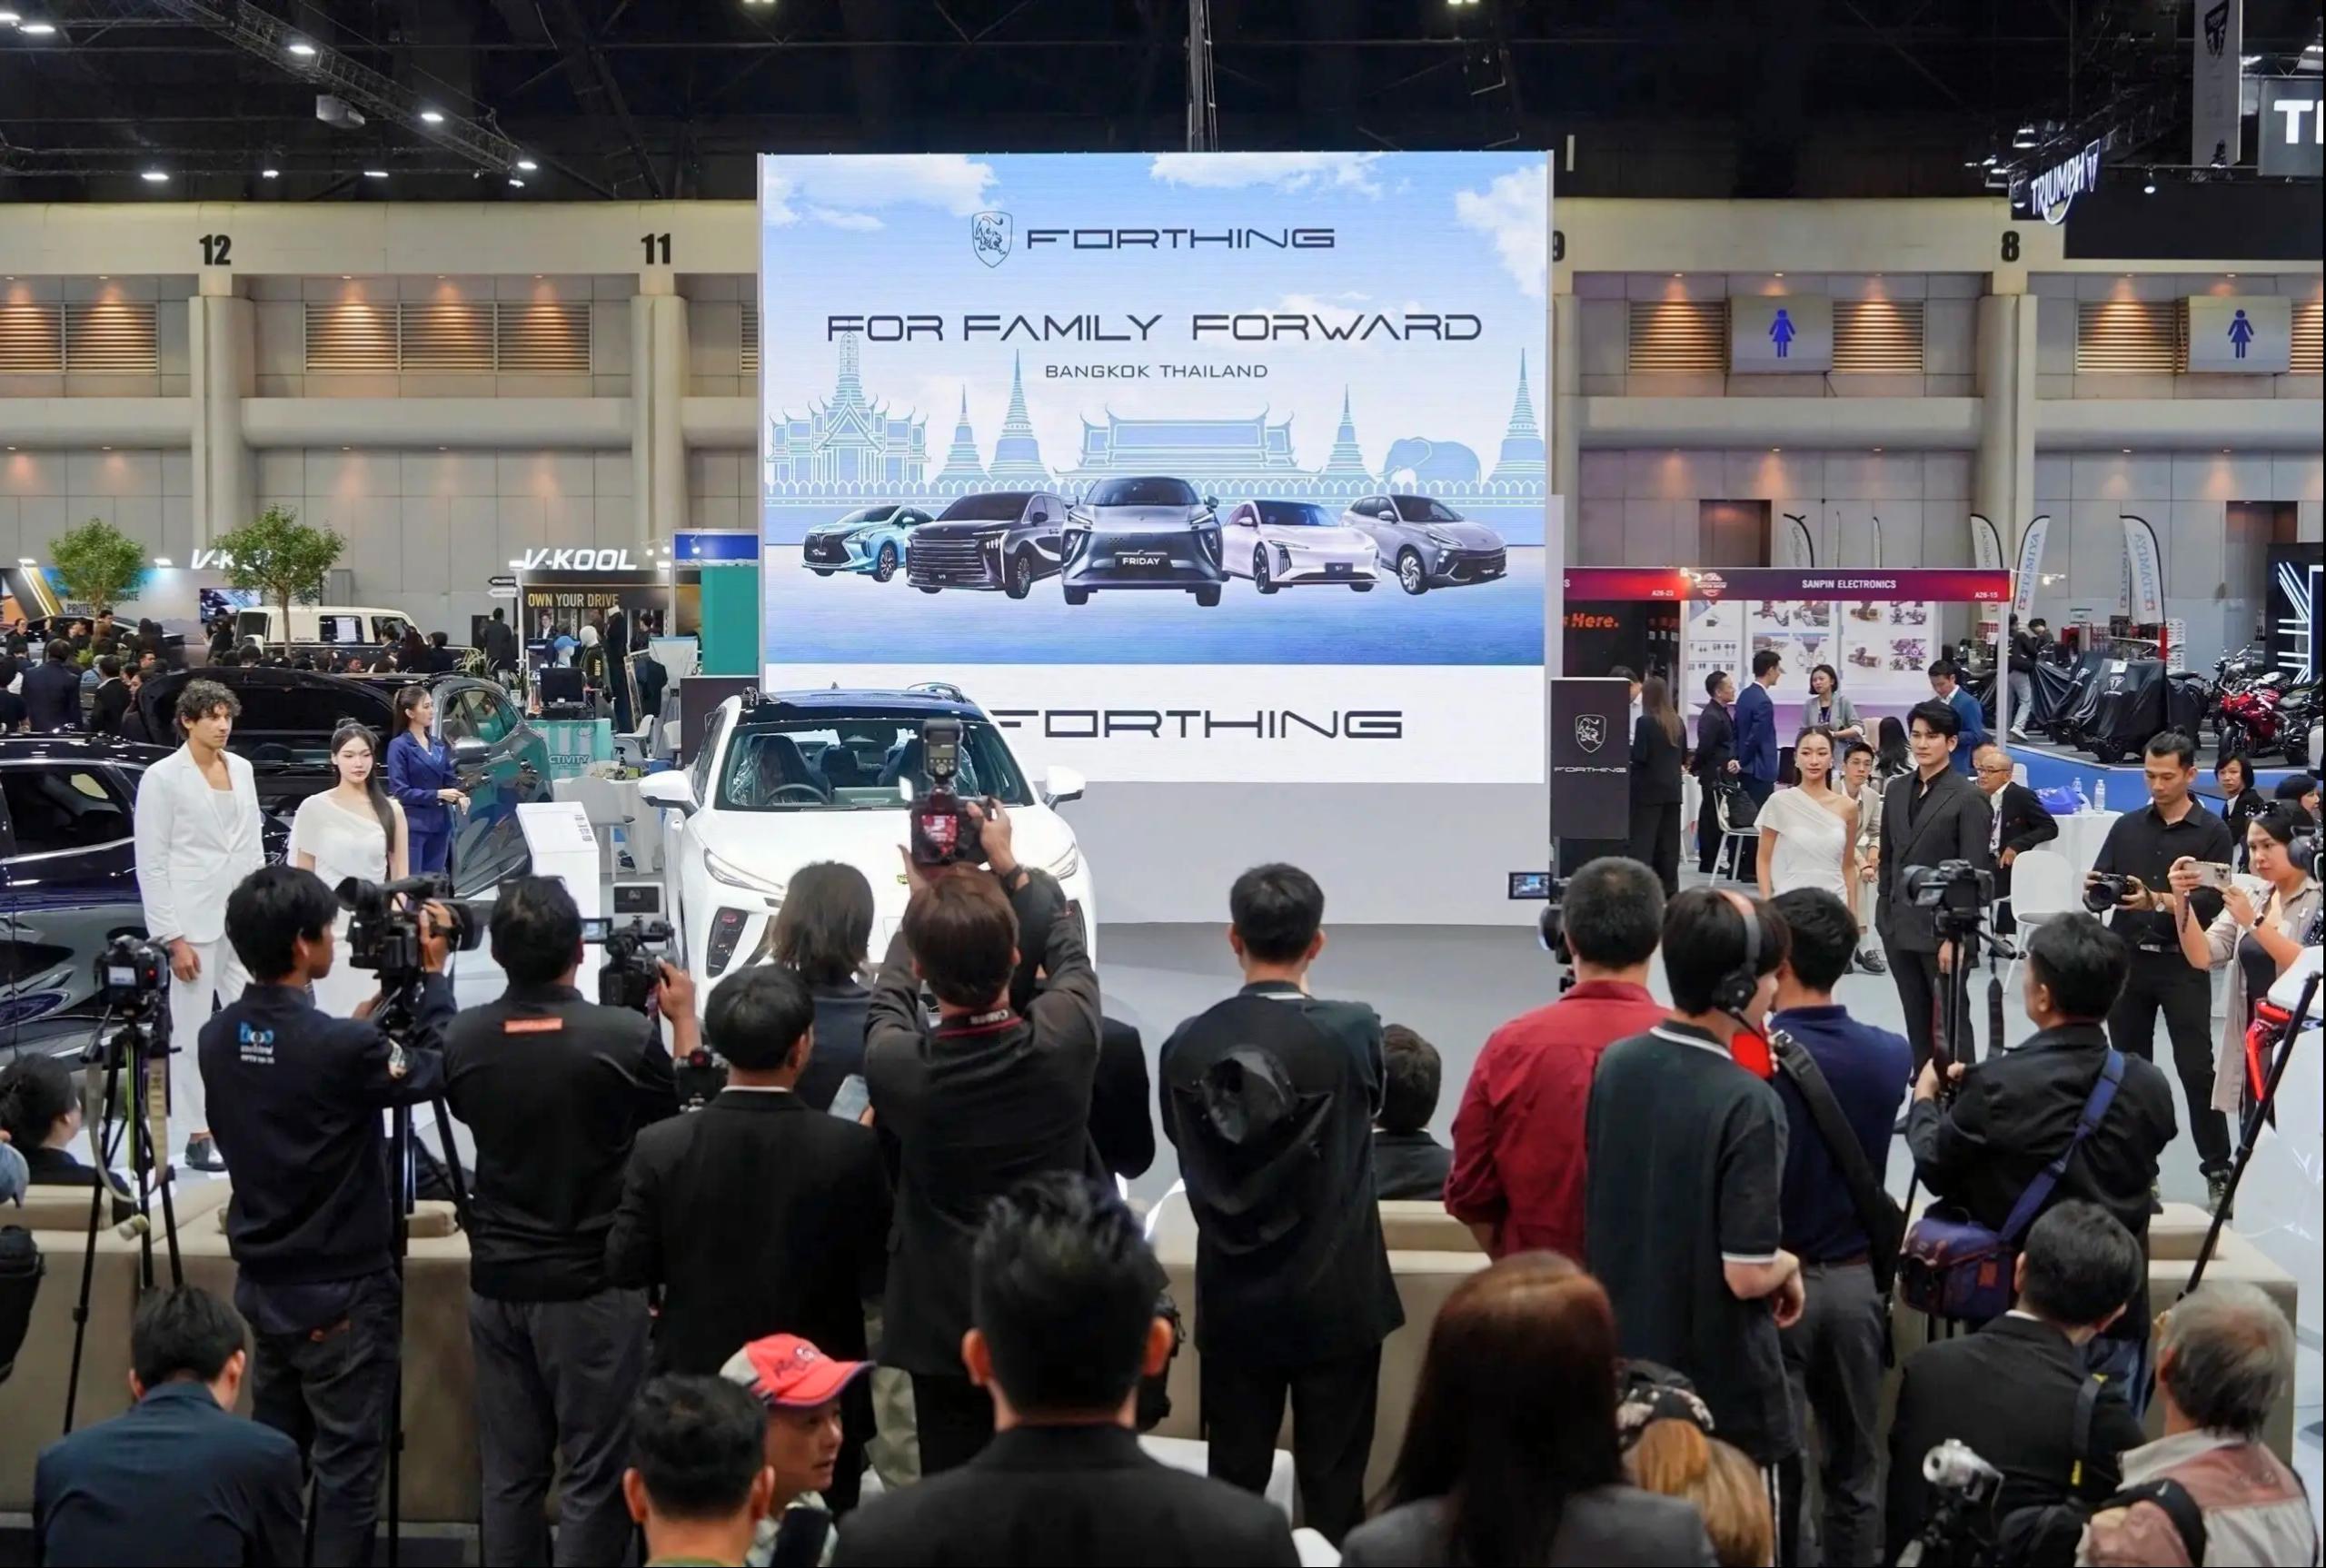
2026 年第 47 届曼谷国际车展收官,13.29 万辆总订单创历史新高,同比大涨 72%,新能源汽车订单占比突破 70%,成为市场绝对主力。这座被日系燃油车垄断六十年的东南亚汽车核心市场,正迎来最激烈的产业变革。新能源以摧枯拉朽之势席卷市场,传统燃油体系节节败退。政策强力引导、油价持续施压、消费需求彻底转向,曼谷车市已成为新能源与燃油、新秩序与旧霸权的主战场。这场转型不仅改写本地市场格局,更决定曼谷汽车产业是走向新生,还是沦为时代遗迹。
“燃油铁幕”与“电动狂飙”
上世纪 60 年代起,日系品牌在曼谷构筑起牢不可破的燃油铁幕,燃油车长期占据绝对的市场地位,供应链、售后体系与消费认知全面闭环,曼谷成为燃油车的 “传统腹地”,垄断格局看似坚不可摧。
短短三年,新能源浪潮彻底撕裂这一旧秩序。2024 年曼谷车展,丰田仍以 3000 余辆优势领先;2025 年,比亚迪以微弱优势首次反超;2026 年,比亚迪以 17354 辆订单蝉联榜首,领先丰田 1604 辆,订单前十中新能源品牌占据八席,日系仅剩两席勉强坚守。
2026 年国际油价走高,大幅推高用车成本,曼谷消费者快速转向低成本新能源车型。1 月泰国纯电销量同比暴涨 354%,占比达 43%,新能源从边缘品类跃升为市场主体。曼谷车市的剧变,不是简单品牌更替,而是燃油文明与电动文明的代际淘汰,旧秩序被市场需求暴力取代。
豪赌与阵痛
曼谷新能源的爆发式增长,源于泰国政府豪赌电动化的强力政策。为实现 2030 年零排放车辆占比 30% 的 “@30” 目标,泰国大幅下调新能源消费税、提供最高 15 万泰铢购车补贴,政策红利直接激活市场,推动曼谷向东南亚新能源制造中心迈进。
但政策驱动的增长暗藏隐患,转型之路充满颠簸。2026 年 1 月,新能源品牌在泰国市场份额首次超越日系,创下历史突破;2 月 EV3.5 补贴退坡,新能源销量随即阶段性下滑,暴露政策依赖型增长的致命弱点,市场内生动力严重不足。
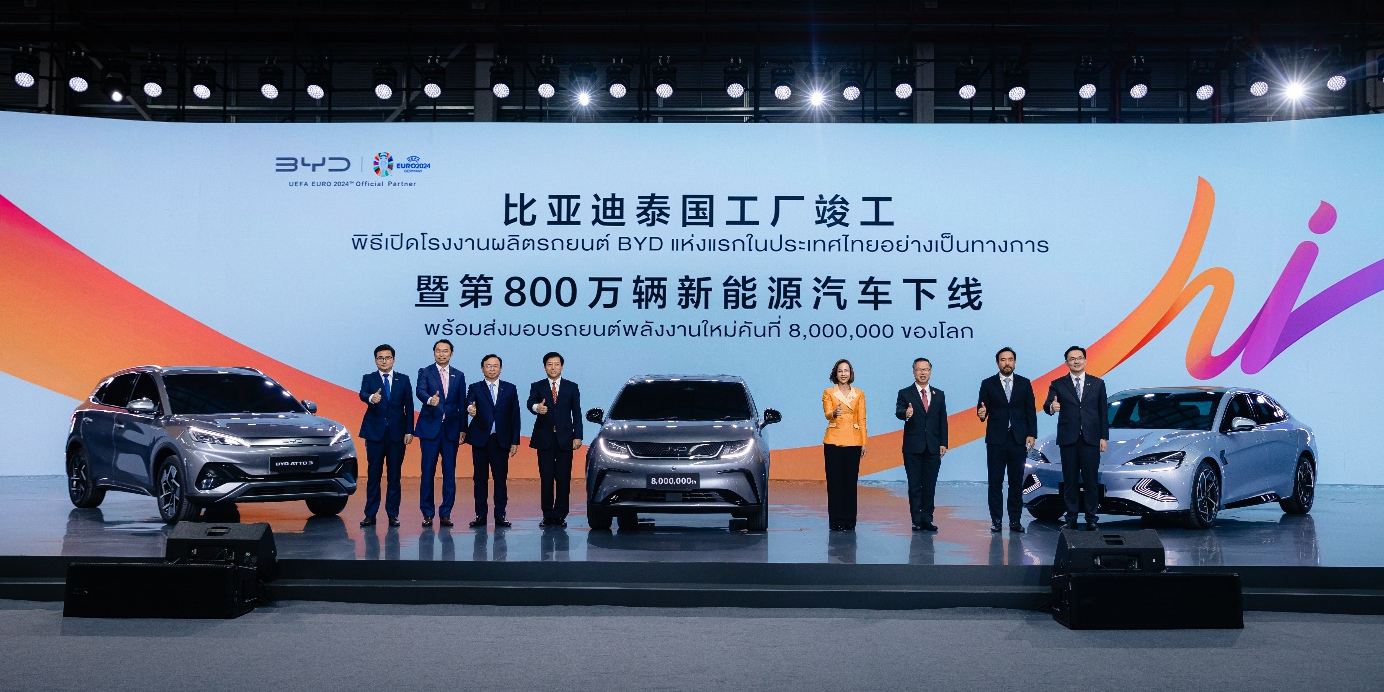
与此同时,产能扩张与政策收紧矛盾凸显。多家新能源车企在泰快速建厂投产,比亚迪罗勇府工厂 16 个月即投产,年产能 15 万辆满负荷运转。但泰国将补贴与本地产量深度绑定,警惕产能过剩风险,车企被迫在冲销量与稳本地化之间艰难平衡。曼谷新能源转型,是一场以政策硬撬市场、以阵痛换未来的高危博弈。
“改朝换代”
曼谷车市完成新能源对燃油的 “改朝换代”,看似是产业新生,实则暗藏尖锐矛盾:本土产业升级,还是全球势力跑马圈地?这一问题打破 “转型即胜利” 的单一认知。
表面上,新能源车企在曼谷落地工厂、完善供应链、建设充电基建,带动本地配套产业发展,推动曼谷从消费市场向制造基地转型。但核心矛盾在于,曼谷多承接整车组装、零部件配套等低端环节,三电技术、智能化核心能力仍被外部掌控,本土产业话语权严重缺失。
昔日曼谷是日系燃油 “后花园”,如今则成为全球新能源竞技场。若仅满足于销量增长与工厂落地,无法将市场红利转化为本土产业控制权,曼谷不过是换了主导者的加工基地。曼谷转型的终极考验,并非新能源销量高低,而是能否构建自主可控的产业体系,真正掌握发展主动权。
2026 曼谷车展宣告曼谷六十年燃油霸权终结,新能源成为不可逆的行业主流。但转型远未结束,政策与市场的博弈、速度与风险的平衡、本土与全球资本的角力,仍是曼谷汽车行业的核心命题。曼谷的转型是全球新兴市场的缩影:新能源是趋势,却不是终点,而是更残酷竞争的起点。唯有摆脱外部依赖、深耕产业链核心、筑牢本土产业根基,曼谷才能从被动承接的市场,转型为主动主导的产业中心,让这场变革真正成为本土汽车产业的新生。(文:郑轩)


